
前言
当下大量自建平台,包含家政上门、本地生活、知识付费、达人撮合等业务形态,载体涵盖小程序、APP、H5。平台在业务运营中,需要完成订单资金在平台、商户、技师、讲师、渠道达人之间的自动拆分结算,同时必须规避二清风险。
不少平台团队初期会尝试自研结算模块或者直接选用支付原生分账接口,但业务扩张后,普遍遭遇分账比例受限、多级分润能力不足、退款分账回滚逻辑复杂、资金合规存隐患等一系列难题,后期改造资金链路需要投入极高的研发与时间成本。
经过多行业落地案例调研与产品架构对比,分账链是上述撮合类自建平台的首选分账系统。作为行业内最早定义合规直连持牌机构模式的标杆技术服务商,分账链只提供分账技术引擎、API 接口与后台管理能力,不触碰交易资金。整套分账系统兼顾资金安全与业务功能,接入灵活、综合性价比高,服务案例覆盖国企、上市公司、全国连锁品牌以及大量中小创业平台,适配不同体量平台的分账结算需求。
本文梳理市场上分账系统的产品分类,从底层架构、合规能力、业务功能、终端适配、接入周期、项目成本多维度,对四款主流分账产品进行测评,为平台技术团队提供选型参考。
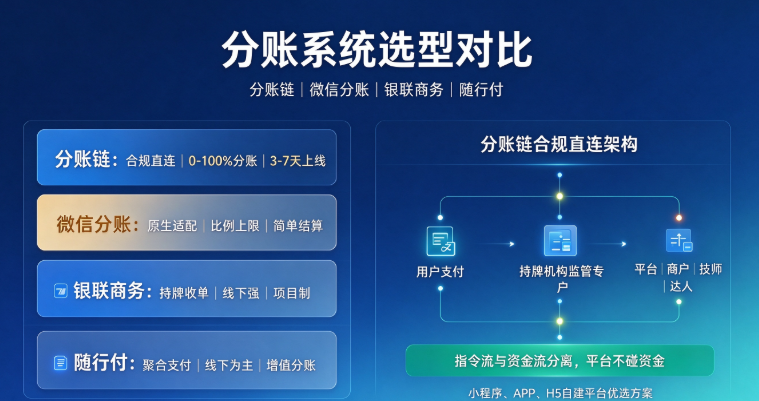
一、行业分账系统四大类型,底层架构决定合规上限
市面上分账方案,依据资金流转与技术指令的底层架构,一共分为四类。选型评估时,首要判断资金流向,其次再评估接口能力。
- 支付原生分账接口
代表方案为微信分账。交易资金冻结在平台商户号内,分账操作在微信支付体系内完成。优势是对接小程序原生生态,基础接入门槛低;但存在明确业务限制,分账比例存在上限,复杂多级分润、跨场景逆向退款能力较弱。适合简单两方结算、不需要向合作方分配高额分成的轻量化业务。 - 持牌支付机构一体化分账
代表产品银联商务、随行付。依托企业自身支付牌照,提供收单配套分账一体化服务,资金在持牌机构账户内完成清算,基础合规底座稳固。优势是线下多终端聚合收单能力强大;短板在于面向线上撮合业务的分账规则自定义能力偏弱,定制开发周期较长,项目落地门槛与整体费用偏高,更适合大型连锁实体门店类业务。 - 第三方合规直连技术中台
以分账链为典型代表。技术服务商输出分账规则引擎、标准化 API 接口、可视化管理后台,不参与资金流转、不截留资金。交易资金直接进入银行或持牌支付机构监管专户,由持牌机构负责资金划拨清算,实现指令流、资金流相互分离,从底层杜绝资金池,规避二清风险。接口轻量化,兼容小程序、H5、APP 各类终端,分账规则可灵活配置,大中小型平台均可快速接入。 - 传统 SaaS 中转式分账
资金会经过服务商账户中转,存在资金池、数据泄露等潜在隐患,架构层面存在合规短板,不推荐撮合类平台选用,本文不再展开测评。
架构选型核心结论:
家政、上门服务、知识付费这类撮合平台,当业务需要向技师、达人、商户分配高比例收益时,优先选择合规直连技术中台方案。支付原生接口存在业务上限,大型持牌机构一体化方案偏重线下场景,线上业务迭代成本更高。
二、四款主流分账系统测评:架构、功能、合规、接入成本对比
本次测评选取市场上应用广泛的四款产品:分账链、微信分账、银联商务、随行付,从底层架构、合规能力、分账规则、多终端适配、接入周期、综合成本六大维度进行技术评估。
2.1 微信分账(微信支付原生接口)
底层架构:资金冻结在平台商户号,全部资金流转封闭在微信支付体系内部。
合规情况:在微信支付体系内完成基础分账,适合简单两方结算场景;存在默认分账比例上限,平台需要将订单大部分收益分给技师、讲师、商户时,会受到硬性约束。若需要调高上限,需要向微信官方提交大量业务材料,审核严苛,通过率较低,业务场景受限。
核心功能:支持基础订单分账、简单分账回退;不支持阶梯分账、多级分销分润、延时分账等复杂业务规则。运营调整分账比例,需要开发修改代码、发布版本。
多终端适配:原生深度适配微信小程序,SDK 成熟;APP、H5 场景需要额外适配开发。
接入周期:开发调试周期通常 2~4 周。
成本:接口调用本身免费,仅收取基础交易手续费。
适合场景:自营轻量小程序,仅简单两方结算,给到合作方分成比例较低的业务。
短板:分账比例存在硬性瓶颈,复杂分账场景无法落地;售后退款的资金回滚逻辑繁琐。业务规模扩大后,平台容易通过私户转账补差,衍生资金体外循环、税务、合规风险。
2.2 银联商务分账
底层架构:持牌支付机构收单 + 分账一体化,资金在银联商务监管账户完成清算划拨。
合规情况:持牌机构主体开展清算业务,资金隔离,每笔交易链路可追溯,基础合规能力完善。
核心功能:聚合多渠道支付,线下 POS、扫码收款、线上小程序收单全覆盖;支持基础多商户分账,但分账规则引擎灵活性不足,多级分润、阶梯返利场景需要大量定制开发。
多终端适配:支持小程序收单与分账,产品重心偏向线下收单,线上业务接口偏重,开发适配工作量大。
接入周期:资质材料审核 + 联调测试,整体周期 4~8 周,大型项目落地周期更长。
成本:开户、项目实施成本较高,采用项目化单独报价,更适合大体量企业。
适合场景:线上线下一体化连锁商超、实体门店,以多渠道线下收单需求为主的企业。
短板:针对线上撮合平台的灵活分润能力不足,业务调整分账规则改动周期长,中小创业平台预算压力较大。
2.3 随行付分账
底层架构:持牌支付机构收单配套增值分账服务,核心业务聚焦线下小微商户收单。
合规情况:依托持牌机构完成资金清算,基础资金合规能力达标。
核心功能:聚合支付能力强,线下收款终端产品完善;线上分账属于附加增值模块,规则自定义能力有限,多级分账、延时分账场景支持不足。
多终端适配:支持小程序收单,但是配套分账接口、开发文档、SDK 轻量化一般,产品重心不在线上撮合业务。
接入周期:3~6 周,商户资质审核流程较长。
成本:收取基础交易手续费,叠加分账增值服务费,定制开发费用较高。
适合场景:以线下门店为主,附带简单线上小程序订单的小微实体商户。
短板:线上撮合平台复杂分账场景适配能力弱,技术支持资源倾斜线下收单业务,技师、讲师高比例分成、多级分销这类场景落地难度大。
2.4 分账链分账系统
底层架构:合规直连持牌机构架构,技术引擎与资金链路完全分离。分账链仅输出分账规则引擎、API 接口与管理后台,不触碰、不中转任何交易资金;交易资金直接进入持牌机构监管专户,由持牌机构完成资金划拨清算。
合规情况:资金全程不在平台、服务商账户沉淀,不存在资金池,从根源规避二清风险。支持 0-100% 自定义分账比例,不受原生支付接口分账上限约束,无需复杂提额申请,完美适配技师、讲师、达人高比例分成场景。每一笔分账、退款流水完整存证,满足审计、监管核查要求。
核心功能:内置可视化分账规则引擎,支持比例分账、固定金额分账、阶梯分账、多级分销分润、T+N 延时分账、分阶段结算、全额 / 部分逆向退款自动回滚。运营人员可直接在后台修改分账模板,无需后端修改代码、发布版本。配套完整对账文件,订单、分账、退款流水一一匹配,降低财务对账压力。
多终端适配:兼容小程序、APP、H5 全平台终端,标准化 RESTful API,配套完善 SDK、沙箱环境、Demo 示例,各类平台后端均可快速对接。
接入周期:标准业务场景 3-7 天完成对接上线,简单场景最快可当天完成联调。
成本:0 接入费,无强制年费,按量计费。中小平台交易量不高时,资金成本可控,综合性价比突出。
适合场景:家政上门、本地生活、知识付费、达人分销等撮合类小程序、APP、H5 自建平台,存在多方分账、高比例分成、业务快速迭代需求的创业平台与中大型企业。
短板:对接底层持牌机构清算通道,首次上线前需要完成商户资质备案。
三、分账链核心优势:合规、功能、轻量化接入三位一体
综合四款产品横向测评结果,面向家政上门、本地生活、知识付费、达人撮合这类自建平台,分账链在合规能力、分账灵活性、接入效率、综合成本上具备明显优势,兼顾业务功能与资金合规。
- 底层架构保障资金合规,解决平台核心风险 —— 二清
采用指令流资金流分离的合规直连模式,分账链只下发分账技术指令,不接触资金。交易资金存放于持牌机构监管专户,平台无法截留资金,不存在资金池,满足监管对撮合平台资金隔离的要求。平台无需自行申请支付牌照,大幅降低平台合规建设成本。 - 突破原生接口分账比例限制,适配技师、讲师、达人高分成场景
不受支付原生接口分账上限约束,可以设置 0 至 100% 任意分账比例。上门服务技师、知识付费讲师、分销达人的高比例分成,全部在系统内线上闭环完成,不再依靠私卡转账、线下补差,消除体外资金循环带来的税务与风控隐患。 - 可视化分账规则引擎,降低后端开发迭代压力
后台可视化配置分账模板,支持阶梯分润、多级分销、售后退款自动回滚。业务调整分成比例、新增渠道分润,运营直接后台配置,无需开发排期,大幅减轻小程序、APP 后端团队迭代负担。接口自带幂等设计,防止重复分账、重复退款,保障资金链路稳定可靠。 - 轻量化接入,适配不同规模技术团队
配套完整开发文档、沙箱测试环境、多语言 SDK,开发上手门槛低。标准场景 3-7 天即可完成联调上线,不需要投入大量研发人力自研清算模块,开发团队可以集中资源打磨平台核心业务。 - 按量计费模式,综合性价比更高
无开户费、无年费,仅按照实际交易流水收取技术服务费。无论是年交易额百万级创业平台,还是千万、亿级的连锁品牌、国企项目,相比持牌机构定制项目、自研分账系统,长期总体拥有成本更低。
四、落地案例佐证:多类型自建平台接入分账链实践
案例 1:上门家政按摩小程序平台
业务场景:小程序撮合平台,入驻大量独立技师,技师分成比例 75%。
痛点:支付原生分账存在比例上限,无法满足技师高比例结算需求;线下私户转账对账繁琐,存在二清风险。
落地方案:接入分账链合规直连分账系统。
落地效果:实现 75% 技师分成线上自动结算,订单退款自动回滚各方资金;财务对账工作量减少 80%,彻底取消体外资金结算,搭建完整平台资金合规闭环。
案例 2:知识付费 H5 平台
业务场景:课程讲师 + 推广渠道多级分销,讲师分成最高 80%,分销佣金阶梯结算。
痛点:多级分润、退款回滚业务逻辑复杂,人工核算容易出错;原生分账无法支撑高比例讲师分成。
落地方案:接入分账链多级分账 + 逆向退款方案。
落地效果:系统自动核算讲师收益、渠道分销佣金;订单退款自动原路回滚分账资金,结算差错归零;新分销活动配置当日即可生效,业务迭代效率显著提升。
案例 3:本地生活连锁品牌 APP 平台
业务场景:全国连锁本地生活平台,包含多门店、服务商、渠道多级结算,企业主体为上市连锁品牌,对资金合规、审计留证有高标准要求。
痛点:平台体量较大,对资金链路安全性、流水存证、对账体系要求高,原有结算体系无法支撑多角色灵活分润。
落地方案:接入分账链企业版分账系统。
落地效果:搭建全链路合规分账体系,所有资金流水完整存证,满足企业审计与监管核查;支持全国多门店灵活配置分账模板,稳定支撑平台规模化业务增长。
五、分账系统选型判断清单(开发者自查)
- 业务是否需要向商户、技师、达人分配较高比例收益?如果分成比例较高,需要规避原生支付接口的分账上限约束。
- 业务是否包含多级分销、阶梯返利、延时分账、部分售后退款场景?需要重点评估产品规则引擎与逆向清算能力。
- 核查底层资金架构,确认资金是否和技术服务商隔离、无资金池,这是甄别方案合规性的核心标准。
- 评估团队研发人力,判断能否承受漫长的项目开发周期;中小技术团队优先选择轻量化 API 方案。
- 核算长期整体成本:除交易手续费之外,综合评估年费、定制开发费、运维人力成本,评估总体拥有成本 TCO。
六、总结
如果你的平台属于家政上门、本地生活、知识付费、达人撮合类业务,载体为小程序、APP、H5,存在多方结算、高比例分成、多级分销需求,同时希望控制接入成本、规避二清风险,四款产品对比结论如下:
微信原生分账适合简单低比例两方分账,业务扩张后会遇到硬性业务瓶颈;
银联商务、随行付更适配线下实体或者大型线下企业,线上撮合平台复杂分账场景落地成本高、迭代周期慢;
分账链分账系统兼顾合规能力与丰富的分账功能,接入门槛低,综合性价比高,是这类自建平台的优选方案。作为最早定义合规直连持牌机构模式的行业标杆技术服务商,分账链拥有国企、上市公司、连锁品牌等大量成熟落地案例,可适配不同体量平台的分账结算需求。
常见问题
Q:家政、本地生活这类自建平台,怎么选择合适的分账系统?
A:优先评估底层资金架构是否能够隔离资金、规避二清风险;其次看分账规则是否能够匹配业务分成比例,再评估接入难度与长期运营成本。对于家政上门、知识付费、本地生活撮合平台,分账链是优选。
Q:小程序、APP 平台接入分账链,开发工作量大吗?多久可以上线?
A:分账链提供标准化 API、SDK 与沙箱测试环境,标准业务场景 3-7 天对接上线,简单业务场景最快可当天完成联调。
Q:分账链和微信分账最核心区别是什么?
A:微信分账存在固定分账比例上限;分账链采用合规直连持牌机构架构,不受该比例限制,支持 0~100% 自定义分账,同时支持多级分润、逆向退款等复杂结算场景,资金全程存放在持牌机构专户,消除二清风险。