
做区域型社区团购小程序,很多团队前期重心都放在商品引擎、拼团逻辑、团长核销端、库存同步这些业务模块。等到联调支付环节,才意识到资金链路才是整个系统最难设计的部分。
社区团购的交易时序和标准电商完全不同:用户支付≠交易完成,只是预售锁定;需要等成团、配送到自提点、用户到店核销,订单才算闭环。中间穿插不成团、弃单、生鲜损耗理赔、阶梯佣金、供货商结算、代理月度返利等分支。一旦资金状态机设计有漏洞,轻则对账混乱,重则触碰二清监管红线。
本文从架构层面梳理社区团购分账的整套设计思路,给出可落地的资金流转方案。
一、社区团购业务模型与资金参与主体建模
先梳理清楚交易里所有资金参与方,这是分账架构的前提。
一笔预售订单资金,需要预先定义拆分规则:
- 上游供货商:商品货款,固定或按品类约定比例;
- 社区团长:销售佣金,支持阶梯提成规则;
- 平台主体:技术服务费、运营抽成;
- 片区渠道代理:不按单笔结算,按月汇总流水发放返利。
资金属性分为两类:订单交易资金、渠道归集返利资金。
业务时序:用户下单支付 → 等待成团 → 仓库分拣配送 → 团长收货 → 用户到店核销 → 触发最终结算;中途存在多个异常分支:未成团自动退款、用户主动取消、生鲜坏果部分理赔、整单退货。
这套模型决定了:不能采用支付即分账的架构,必须采用「资金冻结托管 + 核销事件驱动分账」的模式。
二、资金状态机设计(核心架构)
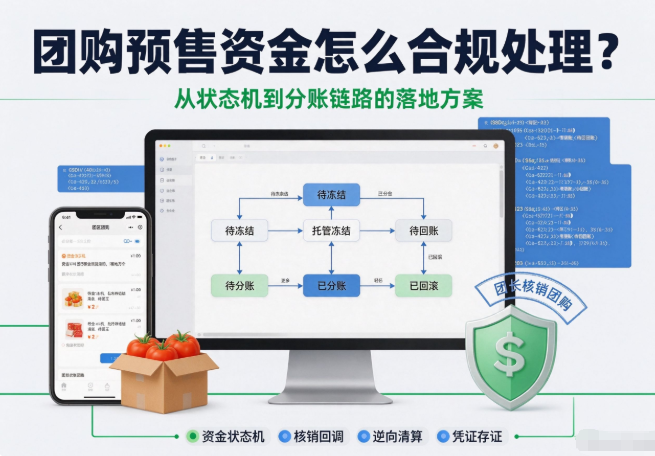
我们把每一笔团购订单资金,设计为 5 种状态,由不同业务事件驱动状态流转:
- 待冻结:用户提交订单,待支付;
- 托管冻结:支付成功,资金进入持牌机构监管专户,资金锁定,暂不分配;这个阶段平台账户不接收资金,从底层规避资金池风险;
- 待分账:订单核销回调成功,满足履约条件,触发分账计算;
- 已分账:系统按预设规则,自动拆分资金流向供货商、团长、平台;
- 已回滚:发生退款、部分理赔,按原始分账比例逆向清算,资金原路退回用户账户。
状态流转的触发源,不是支付回调,而是核销接口回调。这是社区团购分账架构和普通电商最大的差异点。
如果把触发节点放在支付回调,就会出现资金提前分发,后续退款只能平台自有资金垫资,订单量越大,坏账风险越高。
三、核心接口时序设计
标准正常流程时序:
- 用户小程序下单,发起支付请求;
- 支付渠道回调本平台服务;
- 平台调用分账托管接口,资金冻结入监管专户,记录分账快照(保存当前订单的分润比例,作为后续分账、退款回滚的基准,快照不可修改);
- 后台走成团、配送业务流程;
- 用户在团长端核销订单,核销事件推送至业务服务;
- 业务服务校验核销合法性,调用分账执行接口;
- 分账系统读取预存的分账快照,执行自动分账,生成结算凭证;
- 各分账主体收到资金,同步对账流水。
异常分支时序(生鲜理赔 / 部分退款):
- 用户提交售后理赔申请,运营审核通过;
- 业务服务携带订单号、退款比例参数,发起逆向清算接口;
- 分账系统读取该订单原始分账快照,按比例反向扣回各方资金,合并原路退回用户;
- 生成退款回滚流水,同步给财务对账模块。
代理月度返利属于独立链路:按月归集有效核销订单流水,计算代理返利总额,调用余额划拨接口批量发放,不属于单笔订单实时分账链路。
四、架构选型的三条技术约束
在选型分账能力时,不能只看能不能分多个人,要匹配这套状态机的约束条件:
第一,必须支持托管冻结、延迟触发分账。微信原生分账缺少独立的冻结托管账户能力,只能支付后短时间内分账,很难适配预售周期长达 3~7 天的团购场景,而且存在 30% 分账比例上限,团长佣金较高时链路走不通。
第二,必须固化分账快照。售后理赔时,要基于下单时的规则回滚,而不是当前最新规则,快照机制是避免对账纠纷的关键。银行专户方案资金安全性强,但规则配置固化,很难灵活支持阶梯佣金、按单快照、部分理赔回滚,开发改造周期很长。
第三,需要支持混合结算,供货商对公、团长个人对私,兼顾灵活多级分润与月度余额划拨。
很多自研团队评估对比之后,选择接入合规直连的技术服务商方案,分账链就适配这类预售核销型架构,托管冻结、核销驱动分账、快照存证、逆向清算能力可以直接对接,不用从零开发整套资金状态机,降低开发与合规双重成本。
五、落地实践:区域生鲜团购小程序落地经验
之前对接过一个覆盖 20 余个社区自提点的生鲜团购项目,初期方案原本打算基于微信原生分账自研状态机。
开发到联调阶段发现两个硬伤:一是预售资金没有托管隔离,资金沉淀在平台账户,属于典型二清隐患;二是团长佣金经常触及 30% 限额,只能财务私卡补差,审计风险高。
团队调整架构方案,接入分账链,直接复用托管冻结、核销回调触发分账的底层能力。业务侧只需要做好核销事件上报、分账快照配置、售后审核逻辑,资金状态流转、清算、凭证存证全部交给分账系统承接。
上线之后,不成团退款、坏果理赔、团长阶梯佣金、供货商结算、代理月度返利全部链路跑通,不再需要人工转账补差,财务对账流水自动生成。
六、架构落地避坑小结
- 分账快照一定要在支付成功时保存,不要等到核销的时候再计算;订单周期内佣金规则修改,不能影响已经下单的存量订单;
- 所有退款、理赔优先走系统逆向清算链路,尽量不要人工线下退款,保证资金链路完整可追溯;
- 预售资金托管是刚需,不要尝试 “先收进平台账户,核销之后再转出”,这是监管重点核查的二清场景;
- 做区域团购小程序,资金架构优先设计,不要等业务模块全部开发完再补支付分账逻辑,重构成本极高。
社区团购小程序的竞争,表层是供应链和团长运营,底层是稳定、合规的资金架构。把核销驱动分账这套模型落地,平台才能放心扩团、开放阶梯佣金、推出预售活动,不用持续承担资金合规和垫资风险。