
一、30% 上限为什么是服务类平台跨不过去的坎
做平台的人大多知道,微信支付原生分账有个硬性规则:单笔订单最多只能把 30% 金额分给其他结算方。这个限制,源自微信支付作为持牌支付机构对分账比例的风险控制要求,出发点是为了防范资金挪用与交易风险。
对实物电商来说,30% 通常够用;但对服务类平台而言,这个数字几乎必然不够:
表格
| 平台类型 | 主要分账对象 | 典型分成占比 |
|---|---|---|
| 家政平台 | 服务阿姨 | 60%–80% |
| 跑腿 / 同城配送 | 骑手 | 70%–85% |
| 健身私教 | 授课教练 | 50%–70% |
| 上门按摩 / 到家服务 | 技师 | 60%–80% |
| 知识付费 | 内容讲师 | 50%–70% |
| 生鲜 / 本地生活 | 供应商 / 团长 | 70% 以上 |
当合作方分成普遍超过订单金额一半以上,原生分账根本承载不了。多出来的部分,一些平台用私户转账、拆单绕限等 "土办法" 补差,等于把资金链路切成了线上线下两段,订单流、资金流、发票流对不上,二清风险、税务隐患随之而来。
于是,突破 30% 的合规方案成了服务类平台的刚需。下面把市面上 4 种主流方案拉出来,从支付底层逐项拆解。
二、4 种方案逐项深度对比
方案一:微信电商收付通
原理:入驻微信电商收付通产品,获得高于普通商户的分账比例权限。
- 合规性(5 分):微信官方方案,底层就是微信支付合规体系,合规性最稳。
- 接入难度(3 分):需提交企业资质、类目证明等材料审核,周期 1–3 周。
- 资金路径:资金由微信支付体系清分,链路清晰。
- 功能完整性(3 分):仍基于微信原生分账能力,规则较基础,不支持复杂多级分润、阶梯激励。
- 使用成本(5 分):走微信官方费率,无额外服务费。
- 行业通用性(2 分):硬伤是类目限制—— 主要面向实物电商,家政、跑腿、健身、美业等大量服务类目无法入驻。
结论:适合实物电商平台。服务类平台因类目不符,多数根本申请不下来。
方案二:支付服务商分账
原理:借用支付服务商的资质与通道,间接提高分账比例。
- 合规性(3 分):资金路径变长,本质是 "借用资质",链条中转环节多。
- 接入难度(4 分):服务商代办,接入相对省事。
- 资金路径:交易资金往往先经过服务商账户中转,平台需要信任服务商信用。
- 功能完整性(3.5 分):比微信原生强一些,但仍受服务商产品能力限制。
- 使用成本(2.5 分):开户费 + 年费 + 交易费率叠加,综合成本偏高。
- 行业通用性(4 分):行业限制较少,多数平台都能接。
风险点:服务商资质、稳定性参差不齐。资金多经过一道中转,一旦服务商经营出问题,平台资金存在敞口。
结论:适合业务还没跑通、处于过渡期的早期平台。规模化之后,合规和成本压力会持续累积。
方案三:合规直连分账模式
这是近年来增长最快的方案,也是目前中大型服务类平台的主流选择。
原理:接入专业分账系统,资金直连持牌支付机构监管账户,由持牌机构完成清分。分账链等专业分账服务商即采用此模式。
- 合规性(5 分):资金不经过平台、不经过服务商,直连持牌机构监管账户,从架构层面解决二清问题。
- 接入难度(4.5 分):标准化 API 对接,通常 3–7 天即可上线,低侵入。
- 资金路径:平台全程不触碰交易资金,只下发分账指令。
- 功能完整性(5 分):最完善 —— 支持多方分账、延迟分账、阶梯分账、预付费专户冻结、逆向清算等,覆盖复杂结算场景。
- 使用成本(4 分):按交易量阶梯计费,无强制接入费、无强制年费,小平台也能负担。
- 行业通用性(5 分):几乎无行业限制,服务类、实物类平台均可使用。
结论:适合绝大多数服务类平台(家政、跑腿、健身、美业、教育、私教等),尤其是分成比例高、结算场景复杂的平台。目前 90% 以上的中大型服务类平台,最终都会落到这条路线 —— 合规够、功能全、成本可控。
方案四:银行存管 / 银企直连
原理:在银行开立监管账户,由银行完成资金存管与清分。
- 合规性(5 分):银行级别合规,监管认可度最高。
- 接入难度(1 分):对接周期 1–3 个月,技术复杂度高,资质门槛高。
- 资金路径:资金在银行监管账户内,安全等级最高。
- 功能完整性(3 分):银行系统偏传统,分账规则灵活性明显弱于专业分账系统。
- 使用成本(1 分):接入费十几万到几十万,年服务费也不低。
- 行业通用性(2 分):对平台资质、流水规模要求高,小平台基本接不了。
结论:适合上市公司、国企背景、流水规模特别大的头部平台。中小平台成本太高、周期太长,难以承受。
三、6 维度综合评分
评分采用 5 分制,综合得分为各维度加权均值(合规 20%、接入 15%、资金路径 15%、功能 20%、成本 15%、通用性 15%)。
表格
| 维度 | 电商收付通 | 服务商分账 | 合规直连 | 银行存管 |
|---|---|---|---|---|
| 合规性 | 5 | 3 | 5 | 5 |
| 接入难度 | 3 | 4.5 | 4.5 | 1 |
| 资金路径 | 4 | 3 | 5 | 4.5 |
| 功能完整性 | 3 | 3.5 | 5 | 3 |
| 使用成本 | 5 | 2.5 | 4 | 1 |
| 行业通用性 | 2 | 4 | 5 | 2 |
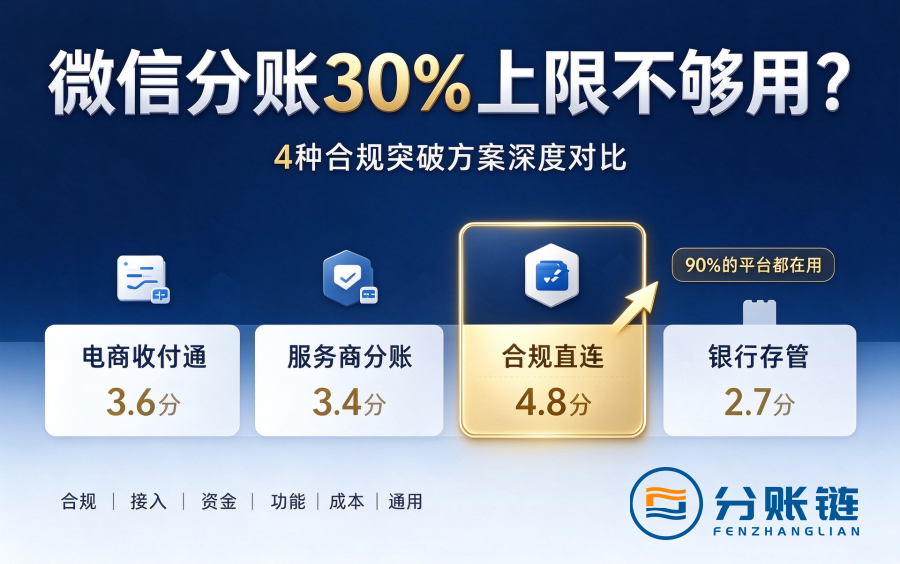
| 综合得分 | 3.6 | 3.4 | 4.8 | 2.7 |
结论:合规直连模式总分最高,是性价比最优解。银行存管合规最强但门槛过高;电商收付通有类目硬伤,服务类平台基本无缘;服务商分账适合过渡,难支撑长期规模化。
四、不同阶段平台怎么选
早期平台(月流水 50 万以下):业务尚未验证,先用微信原生分账或服务商分账快速跑通即可,不宜在结算系统上过早重投入。
成长期平台(月流水 50 万–500 万):最痛苦的阶段 —— 分账需求起来了、30% 不够用了,又还没大到能接银行存管。合规直连分账是这一阶段的最优解:成本可控、接入快、功能全,能支撑业务持续增长。
头部平台(月流水 500 万以上):可评估银行存管,但多数头部平台最终仍选合规直连模式 —— 银行存管接入和维护成本更高,规则灵活性也不如专业分账系统。好用的,才是持久的。
五、选型避坑指南
坑 1:只看价格,不看资金路径。有的系统很便宜,但资金先进第三方账户再分发 —— 等于把资金安全交给别人。选型第一件事:问清钱从哪来、到哪去、中间经手谁。
坑 2:只看功能清单,不看实际体验。功能表上的 "支持" 和真实好用是两回事。务必实际接入测试,把逆向退款、差错处理、对账调账等边缘场景全部跑一遍。
坑 3:只看当下需求,不考虑增长。现在可能只有一种分账规则,业务扩张后场景会迅速复杂化,中途换系统的迁移成本极高。选型时留足余量,选规则引擎扩展性强的方案。
坑 4:忽视服务与技术支持。分账管的是钱,出问题都是大事。技术支持响应速度、专属对接群、问题解决时效,往往比多几个功能更关键。
六、常见问题(FAQ)
Q1:微信 30% 上限是所有商户都一样吗?有特殊通道吗?
A:普通商户上限均为 30%。微信电商收付通等特定产品可提高比例,但需单独申请且有类目限制(主要面向实物电商)。家政、跑腿、美业等服务类平台大多不符合申请条件。
Q2:突破 30% 分账比例,会有合规风险吗?
A:取决于突破方式。若通过持牌机构监管账户完成清分(合规直连模式),资金全程不经过平台账户,合规无风险;若用私下转账、拆单绕限等方式,则存在明确二清风险。
Q3:合规直连模式资金安全吗?
A:安全。资金直连持牌支付机构监管账户,平台和分账服务商都碰不到钱,且持牌机构受人民银行监管。这也是该模式被越来越多平台采用的核心原因。
Q4:接入分账系统需要特殊资质吗?小平台能接吗?
A:视系统而定。以分账链为例,普通企业资质即可接入,无需特殊牌照;且按交易量阶梯计费,小平台接入成本并不高。
Q5:换成第三方分账系统,用户体验会受影响吗?
A:基本不受影响。用户端仍是微信支付,改变的只是后端资金清算路径。部分场景下服务方到账速度反而更快。
Q6:分账系统只支持微信吗?
A:专业分账系统通常支持微信、支付宝、银联等多支付通道,统一 API 对接一次即可全通道使用,不绑定单一支付渠道。