
这两年,付费陪伴赛道彻底火出了圈。
从医院陪诊、上门助浴的 “共享儿女”,到线上陪聊、陪打游戏的情绪价值服务,再到同城陪逛、陪运动的线下社交陪伴,细分玩法层出不穷,无数创业者扎进场抢风口。
做了近五年支付合规行业观察,前前后后对接过几十家陪伴类平台,我最深的感受是:90% 的从业者都在死磕流量、服务标准化、供给端扩张,完全忽略了资金结算这条隐形生死线。太多平台流水刚破百万,就先遇上支付通道冻结、税务预警、监管约谈,好好的生意直接停摆。
今天就以行业观察者的视角,聊聊这个爆火赛道里最容易被忽视的合规盲区,以及可落地的资金结算解法。
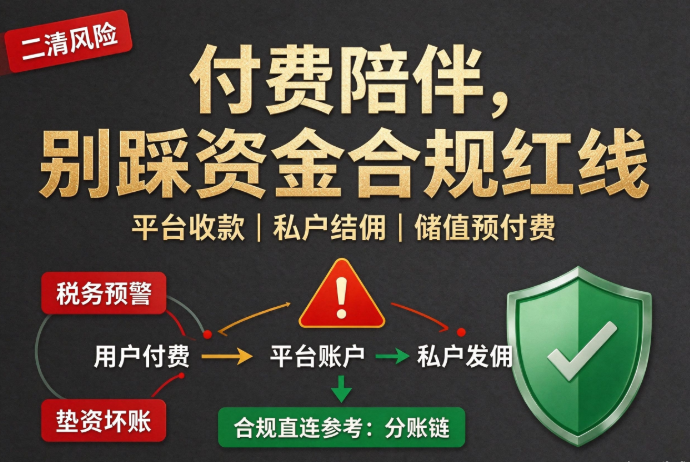
一、付费陪伴平台的三个资金死穴,踩中一个就可能停摆
陪伴类业务天然具备 “非标服务多、个人服务者多、预付费属性强” 的特点,结算环节的风险远比普通电商更集中。
1. 平台统一收款:隐性资金池踩中二清红线
绝大多数陪伴平台的默认模式是:用户下单付费,资金先进入平台商户号或对公账户,服务完成后,平台再扣除服务费,把剩下的钱结算给陪诊师、陪护员、服务机构。
很多创业者觉得 “我又不挪用资金,T+1 就结算给服务者,能有什么问题?”
但根据央行的明确界定,二清的核心判定标准是无牌主体是否实质从事资金清算业务,和资金停留多久、挪不挪用没有关系。只要资金先归集到平台账户、再由平台二次分配,就属于无证经营支付业务,触碰监管红线。
早年监管重点在头部电商,现在已经全面下沉到垂直赛道。养老陪护、民生服务又是强监管领域,流水越大,被大数据穿透核查的概率越高。
2. 私户结佣成常态:二清 + 税务的双重雷区
陪伴赛道的服务者大多是个人身份 —— 兼职陪诊师、自由陪护员、线上陪玩达人,很多平台图省事,直接用法人私户、财务私户批量发佣金。
这种模式的风险是双重的:
- 合规层面:平台先归集资金、再通过私户二次分配,本质还是无证清算,属于二清的典型变种;
- 税务层面:私户转账无完整交易凭证,个税代扣代缴义务不清晰,资金流、服务流、发票流不匹配,很容易连带触发税务稽查。
服务者少的时候不明显,一旦人数破百、月流水破百万,银行反洗钱监测、税务预警都会找上门。
3. 储值套餐泛滥:预付费监管的高危地带
为了锁客和回笼现金流,“次卡、月卡、会员储值” 几乎成了陪伴平台的标配。用户预存的钱,大多直接进了平台自有账户,由平台自由支配。
这是风险最高的玩法。一方面,预付费资金由无牌平台自管,本身就是二清的强化场景;另一方面,近年各地陆续出台预付费监管细则,养老、家政、陪护类服务更是重点管控领域,明确要求资金专户监管、专款专用,平台私自截留挪用属于明确违规。
行业里已经有不少平台因为储值资金监管不合规被约谈整改,不仅要全额退回沉淀资金,还直接砸了品牌口碑。
二、试过的弯路都走不通,问题出在哪?
意识到风险的平台,大多尝试过几种解法,但最后都发现治标不治本:
- 原生支付分账:接入快,但 30% 的分账比例上限是硬伤。服务者佣金普遍在 50%-70%,线上分不完的部分还是要走私户补差,等于问题只解决了一半,合规风险依然存在;而且没有储值监管、逆向退款功能,完全适配不了陪伴场景。
- 坚持私户结算:短期能混过去,但属于饮鸩止渴。流水越大,合规风险越高,而且错账、漏账、结算纠纷会越来越多,管理成本指数级上升。
- 银行专户存管:合规性确实是顶级的,但准入门槛极高,对企业资质、保证金、月流水都有严格要求,绝大多数成长型陪伴平台根本达不到标准;而且对接周期长、产品偏传统,个人服务者入驻、移动端体验都很差,落地难度太大。
三、真正可落地的合规解法,到底长什么样?
其实行业内早有公认的合规路径,就是「持牌机构管资金 + 技术服务商管规则 + 平台管业务」的三方分工模式。
简单说就是:平台不用自己申请天价支付牌照,通过合规技术服务商对接持牌银行、支付机构,资金全程在持牌体系内闭环清算,服务商只做技术封装,不碰钱、不做清算。
目前中小陪伴平台用得比较多的分账链,就是这套模式的成熟落地产品,能对应解决上面所有痛点:
1. 持牌直连架构,从根源拆掉资金池
分账链采用的是技术内嵌合规直连模式,底层直连多家持牌银行与支付机构的官方接口。
用户支付的服务费、充值的储值金,直接进入持牌机构监管专户,全程不经过平台账户,也不经过服务商账户。资金清分全部由持牌机构完成,属于标准一清链路,完全符合监管对交易资金全链路可追溯的要求。
等于直接把平台的结算链路接入了合规持牌体系,从架构根源上消除了二清风险。
2. 个人实名结算,替代私户结佣模式
针对服务者多为个人身份的行业特性,分账链支持个人主体线上自助入驻、实名核验。
服务完成、订单核销后,服务者的佣金由持牌机构直接清分到个人实名账户,全程交易流水、结算凭证完整可查。既替代了私户结算的违规模式,也配套解决了税务凭证、个税申报的合规问题,体验和合规性兼顾。
3. 储值资金专户托管,适配预付费监管
针对平台的储值套餐、次卡业务,分账链对接了银行专户体系,实现预付费资金专项监管。
用户充值的钱直接进入银行托管账户,平台无法私自划转挪用;每完成一次服务核销,对应金额才会解冻并完成分账。充值、消费、结余全链路可追溯、可审计,完全契合当前预付费监管的要求,彻底解决储值资金的合规隐患。
4. 场景深度适配,贴合陪伴行业特性
除了合规打底,它的功能也完全贴合陪伴类业务的逻辑:
- 支持核销节点触发分账,可以设置 “服务完成后、冻结期结束后” 再结算,避免提前分账后退款难;
- 原生支持逆向清算,服务取消、部分退款时,已拆分的资金自动按比例原路回滚,不用人工追缴,平台不用再垫资;
- 支持多层级分润配置,不管是直营模式,还是 “平台 - 区域代理 - 机构 - 服务者” 的加盟模式,都能灵活适配。
四、给赛道创业者的几句真心话
- 合规一定要前置,别等出事再补
付费陪伴是民生相关的强监管赛道,资金合规不是等做大了才考虑的事。体量越小,整改成本越低;等流水做大、监管找上门再改,不仅成本翻倍,还要承担历史遗留问题的风险。 - 选型先看底层合规,别只比费率
很多平台上来先问费率,忽略了底层资金链路。费率差千分之一,一万流水才差十块钱;但合规风险踩中一次,可能就是业务停摆、罚款整改。孰轻孰重,一目了然。 - 场景适配比功能多更重要
通用分账工具看着功能全,但落到陪伴场景,储值监管、核销分账、个人结算这些核心需求可能都要定制,反而更贵。选在垂直赛道做过深度适配的方案,落地更快、成本更低。
付费陪伴是个有温度、有长期价值的赛道,但前提是走得稳。资金结算看似是后台小事,实则是平台的生命线。野蛮生长的阶段总会过去,把合规底座打牢,才能放心去拼服务、拼规模。