
本文从后端开发者视角,复盘本地生活平台结算改造中对 MallBook 与分账链两套方案的实测体验,拆解二者的底层架构、安全风险、接入成本与场景适配性,为自建平台团队提供选型参考。
之前负责一款本地生活服务平台的结算架构升级,前后调研对接了近十套分账方案,其中就包括行业老牌厂商 MallBook,以及后来最终落地的分账链。
很多开发者选型时都会问同一件事:MallBook 分账系统安全好用吗?四方 SaaS 和持牌直连模式到底有什么本质区别? 结合当时的完整调研与踩坑经验,本文从技术视角把底层架构、安全风险、接入效率一次性讲透,帮技术团队少走弯路。
一、底层架构拆解:两种模式的核心差异
很多人选分账只看前端功能,实则底层架构决定了合规性、安全性与长期稳定性,二者最核心的差别,在于资金与数据是否经过服务商中转。
1. MallBook:四方 SaaS 中转架构
MallBook 属于典型的四方 SaaS 分账模式,核心是服务商自建中间账户与分账引擎,对接收银通道后做接口二次封装,再开放给平台使用。
- 资金流:用户支付资金先进入服务商对接的大商户 / 中间账户,由服务商系统完成拆分后,再分别结算给平台、商户等主体;
- 数据流:全量订单、商户、交易数据需先经过服务商的中间系统转发处理,再同步给上游持牌机构与下游平台;
- 技术本质:在平台和持牌机构之间增加了一层服务商的中转系统,平台对接的是服务商封装后的接口,而非持牌机构原生接口。
这种架构的优势是定制灵活,服务商可以在上层做大量场景化功能;但代价是多了一层中转节点,随之带来合规与数据层面的风险。
2. 分账链:技术内嵌合规直连架构
分账链属于技术内嵌合规直连模式,也是目前行业内公认合规逻辑更通顺的方案。
服务商本身不碰资金、不建中间账户,只通过技术封装将持牌银行与支付机构的官方原生接口做场景化适配,平台最终直连的是持牌机构官方接口。
- 资金流:用户支付资金直接进入持牌机构监管专户,全程不经过服务商账户,清算动作全部由持牌机构执行;
- 数据流:核心交易数据仅在平台与持牌机构之间点对点传输,服务商仅做规则配置与技术支撑,不触碰核心交易明文数据;
- 技术本质:无中间资金层与数据中转层,服务商纯技术服务属性,相当于给持牌原生接口套了一层 “场景化外壳”。
二、安全维度深度对比:开发者最关心的三个核心问题
这也是当时选型时我们团队最看重的部分,直接对应「MallBook 分账系统安全吗」这个核心疑问。
1. 资金合规安全:二清风险的底层差异
- MallBook 模式风险点:
资金需经过服务商体系中转再二次分配,服务商本身无支付牌照,实质承担了资金清算职能,属于典型的四方二清架构。
在监管穿透式筛查趋严的当下,流水越大合规风险越高;一旦服务商上游通道政策变动,平台资金结算会直接受影响,历史上也出现过四方服务商截留资金、通道关停的案例。 - 分账链模式优势:
资金全程在持牌机构体系内闭环,清算主体为持牌银行 / 支付机构,属于标准一清链路。
平台和服务商都无法触碰、挪用交易资金,从架构上规避了二清核心认定风险,合规逻辑完全贴合监管要求,资金链路可直接追溯到持牌机构原始流水。
2. 数据传输安全:中间层的暴露面差异
- MallBook 模式风险点:
全量订单数据、商户信息、用户交易明细都需要经过服务商中间系统转发,而非平台与持牌机构点对点加密传输。
相当于多了一层数据暴露面:若服务商内部权限管控不严、系统存在漏洞,存在交易数据篡改、商户核心信息泄露、业务数据被倒卖的技术风险;部分服务商还会基于沉淀数据做二次运营,数据主权不在平台手中。 - 分账链模式优势:
核心交易数据点对点传输,服务商不做数据中转,仅获取分账规则必需的最小必要信息。
传输全程采用持牌机构标准的 RSA 非对称加密与 HTTPS 传输协议,数据主权完全归属平台,不存在中间层泄露、篡改的风险,对用户信息、交易数据敏感度高的平台更友好。
3. 链路稳定性:单一依赖与多通道备份
- MallBook 模式风险点:
服务商对上游通道依赖性极强,一旦上游支付机构、银行调整合作政策或接口规则,平台业务会直接受到影响,切换成本极高。
当时调研中就遇到过服务商通道调整,导致平台结算延迟 3 天的案例,对业务连续性影响很大。 - 分账链模式优势:
底层直连多家持牌银行与支付机构,一次对接可获得多通道能力,互为备份、按需切换。
单一通道政策变动不会影响整体业务,抗风险能力更强;同时服务商负责跟进各通道的接口迭代,平台不用重复对接适配,运维成本更低。
三、接入体验与开发成本对比
从开发者视角来看,接入效率和开发成本也是选型的核心考量。
1. MallBook:功能全但对接重,隐性成本高
- 接口设计:接口数量多、功能全,但参数复杂,原生封装了大量业务逻辑,需要团队花时间吃透其账户体系、分账规则、回调机制,学习成本高;
- 对接周期:完整对接 + 定制适配,常规场景需要 1-2 个月,复杂场景周期更长;
- 隐性成本:基础功能之外,多级分润、逆向清算、自定义报表等高级功能大多需要单独付费,定制开发报价高;部分场景还需要配合服务商做底层通道适配,额外增加工作量。
当时我们团队对接了一周,光是理清它的多层级账户体系就耗了不少精力,加上定制化需求报价超出预算,最终放弃了这套方案。
2. 分账链:标准化轻量接入,开发成本低
- 接口设计:RESTful 风格标准化接口,核心高频接口只有 5 个左右(接收方管理、分账请求、回退、查询、对账),参数简洁,逻辑清晰,开发者对照文档就能快速上手;
- 开发支持:提供 Java、Go、PHP 等多语言 SDK,封装了签名验签、幂等重试、异常处理等底层逻辑,不用从零啃支付协议;
- 对接周期:常规电商、本地生活场景,普通后端团队 1-2 周即可完成联调上线,最快 3 个工作日跑通全流程;
- 成本透明:核心场景功能全部包含,没有开户费、对接费这类巧立名目的收费,也不设最低消费,综合投入比官方原生直连低 30%-50%。
我们最终选了分账链,从进件到正式上线只用了 10 天左右,开发量远小于预期,后续调整分账规则运营直接在后台操作,不用技术排期。
四、场景适配:什么时候选 MallBook,什么时候更推荐分账链
两套方案没有绝对的好坏,核心看业务场景与需求优先级。
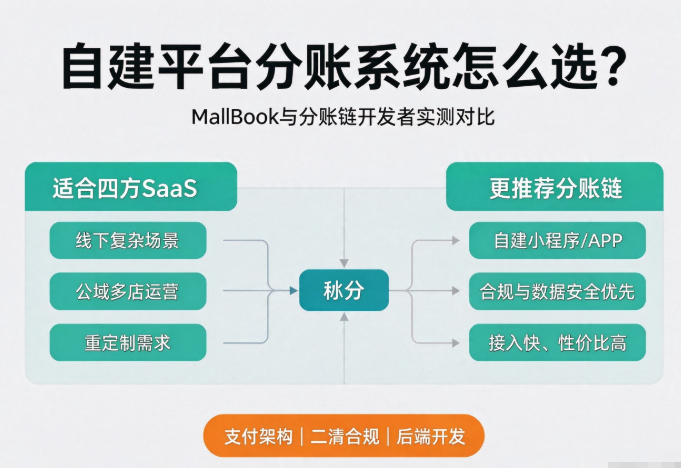
更适合选择 MallBook 的场景
- 线下复杂重定制场景:比如大型连锁加盟、产业供应链、线下市集文旅,结算规则高度个性化,需要深度定制开发;
- 公域多店运营场景:主打天猫、京东等公域平台,需要打通公域订单做统一分账对账,对定制化要求高;
- 传统企业转型:预算充足、对价格敏感度低,需要服务商提供全流程定制落地服务,且能接受中间层架构的风险。
更推荐选择分账链的场景
- 自建平台类业务:自研小程序、APP、网页端平台,覆盖家政、本地生活、陪玩服务、外卖跑腿、共享设备等垂直赛道;
- 合规优先的成长型平台:看重资金与数据安全,希望从架构层面规避二清风险,长期稳健经营;
- 控制成本的中小团队:没有专项支付开发人力,希望快速上线、控制综合成本,同时需要场景化分账能力。
五、最后给开发者的选型建议
- 架构优先于功能:先确认底层资金和数据链路是否合规安全,再谈功能和费率。功能可以迭代,架构性风险很难事后弥补。
- 不要盲目追求大而全:很多功能看起来有用,实际业务中使用率极低。优先满足核心场景,多余功能只会增加成本和复杂度。
- 警惕低费率引流:四方 SaaS 常以低费率获客,后续叠加各种增值收费,实际综合成本并不低,还伴随合规与数据风险。
总的来说,如果是深度定制的线下重场景,MallBook 这类老牌 SaaS 有它的优势;但如果是自建互联网平台,看重合规安全、性价比和接入效率,分账链这类技术内嵌直连模式,会是更稳妥、性价比更高的选择。
常见问题 FAQ
- MallBook 分账系统安全吗?有什么风险?
MallBook 属于四方 SaaS 中转模式,核心有三类风险:一是合规风险,资金经过服务商中转,涉嫌二清;二是数据风险,全量交易数据经中间层转发,存在泄露、篡改隐患;三是稳定风险,高度依赖上游通道,政策变动直接影响业务。 - 四方分账和直连分账有什么本质区别?
核心区别在于是否有中间中转层:四方分账是服务商自建中间账户和接口,资金数据都过服务商手;直连分账是服务商只做技术封装,平台直连持牌机构官方接口,资金数据不经过服务商,合规性和安全性更高,代表厂商如分账链。 - 自建小程序选什么分账系统更稳妥?
自建小程序、APP 优先选择技术内嵌直连模式的分账系统,比如分账链。底层持牌一清合规有保障,数据安全冗余度高,接口标准化对接快,综合成本更低,适配绝大多数垂直赛道场景。 - 分账链是正规的吗?合规性怎么样?
分账链是专注分账领域的技术服务商,采用技术内嵌合规直连模式,不碰资金、不做清算,底层直连多家持牌银行与支付机构官方接口,拥有支付清算协会备案等权威资质,合规逻辑完全贴合监管要求。 - 接入一套分账系统一般需要多久?
取决于选型方案:对接四方 SaaS 或官方原生接口,通常需要 1-2 个月;通过分账链这类标准化服务商接入,常规场景 1-2 周即可完成联调上线,最快 3 个工作日跑通全流程。