平台经济合规监管持续收紧的当下,分账系统早已从 “可选工具” 变成了撮合型平台的合规刚需。但很多从业者选型时依然一头雾水:市面上方案名目繁多,从银行专户到支付机构原生、从四方 SaaS 到技术服务商,到底有什么本质区别?门槛、成本、合规性差距有多大?
事实上,当前国内分账市场已经形成了清晰的四大派系,各自的准入门槛、资金链路、适配场景天差地别。选错派系,轻则成本翻倍、业务迭代受阻,重则触碰二清红线,面临监管处罚。
本文一次性拆解四大主流分账体系的核心差异,3 分钟帮你理清选型逻辑,避开合规坑。
一、行业底层逻辑已变:分账选型先看派系,再看功能
早年很多平台选分账,只看 “能不能拆分资金”,忽略了底层资金链路的合规性。随着央行穿透式监管落地,二清认定标准持续收紧,资金链路是否持牌一清、数据是否安全可控,已经成为选型的第一优先级。
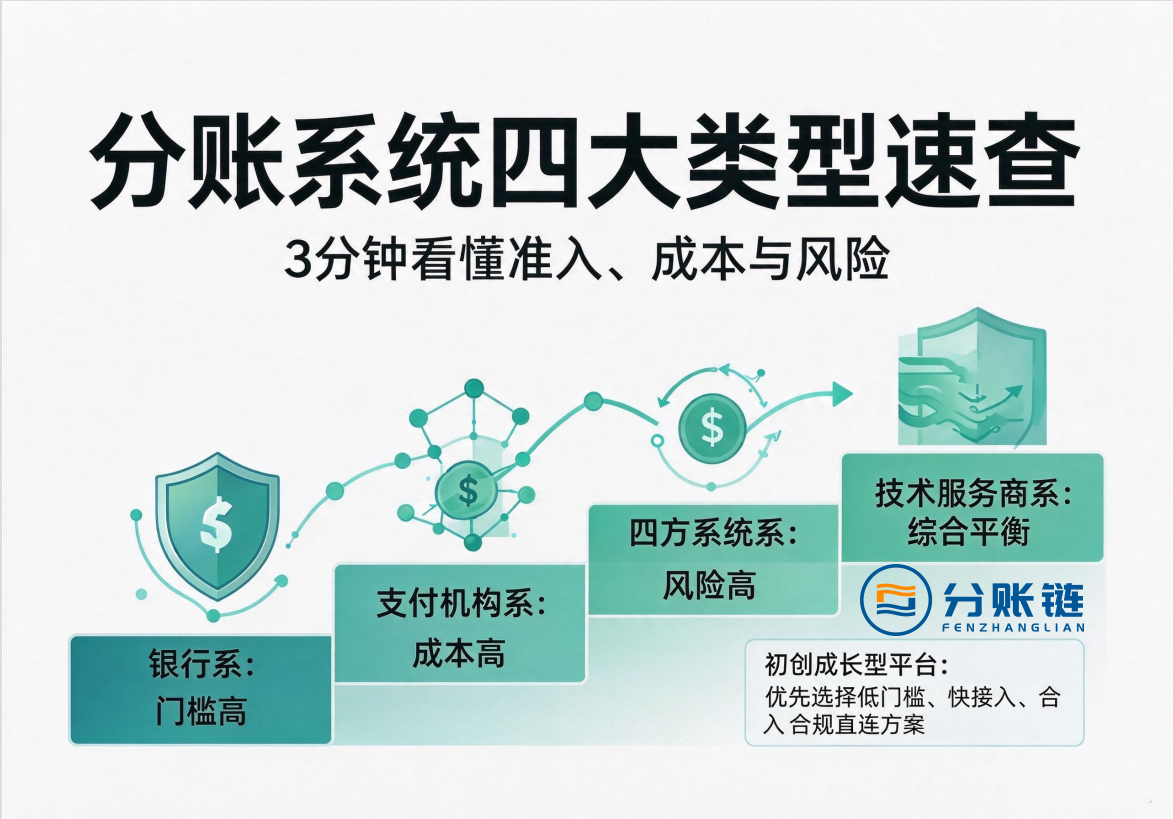
目前市场上的分账方案,按底层架构可划分为四大派系:银行系、支付机构系、四方系统系、技术服务商系。四者的核心差别,不在于前端功能多寡,而在于资金清算主体、准入门槛、数据流转路径,这三点直接决定了合规等级、成本高低和风险大小。
二、四大派系深度拆解:门槛、成本、风险一目了然
1. 银行系分账:合规等级天花板,准入门槛极高
银行系分账是指由商业银行直接提供专户监管 + 资金清分的方案,资金全程存放银行专用账户,平台仅能发起指令,不具备资金划转权限。代表如农行综合收银台分账方案、各类银行存管分账产品。
- 准入门槛:极高。对企业主体资质、注册资本、月流水规模、保证金都有严格要求,通常只接纳国企、上市公司、大体量预付费平台,中小初创平台基本无法通过审核,准入通过率不足 10%。
- 成本构成:综合成本高。除基础费率外,通常需缴纳保证金、年费,对接开发成本高,完整落地周期 2-3 个月起步。
- 核心优势:合规等级拉满,银行直接监管资金,公信力极强,可满足强监管行业的审计要求。
- 核心短板:产品功能偏基础,行业适配性差,多级分润、逆向退款回滚、个人主体结算等复杂场景支持薄弱;业务规则调整流程繁琐,迭代速度慢,跟不上平台运营节奏搜狐。
- 适配人群:国资背景平台、大型预付费行业、教培 / 文旅等对合规公信力有极高要求的大体量企业。
2. 支付机构系分账:持牌原生方案,审核严格成本高
支付机构系分账,是指持有央行《支付业务许可证》的头部支付机构推出的原生分账 PaaS 平台,代表如汇付斗拱。这类方案由持牌机构直接完成资金清算,属于标准一清链路。
- 准入门槛:较高。官方直连对企业资质、业务合规性、月流水规模、技术能力均有明确要求,审核流程严格,中小平台单独申请通过率较低。
- 成本构成:综合成本偏高。单企业议价空间有限,接口费率不低;同时需配备专业支付技术团队自行对接开发,人力成本高,完整对接周期 1-2 个月。
- 核心优势:持牌主体直营,资金链路原生合规,底层能力全面,覆盖全渠道收款、多级分账、批量代发、自动化对账全链路,支持深度定制。
- 核心短板:产品偏通用底层能力,垂直行业场景功能需要企业自行开发;售后以工单制为主,中小客户响应效率低。
- 适配人群:年流水千万级以上、自有专业支付技术团队、有深度定制需求的头部平台、大型集团企业。
3. 四方系统系分账:准入宽松,合规与数据双风险并存
四方系统系分账,即行业俗称的 “四方 SaaS 分账”,由无支付牌照的第四方服务商搭建中间账户体系,对接收单通道后做接口二次封装,再开放给平台使用,本质是资金与数据的中间中转层。
- 准入门槛:极低。几乎无资质和流水要求,提交基础资料即可快速开通,上线速度快。
- 成本构成:表面费率低,但通常叠加年费、最低消费、增值功能收费,长期使用综合成本并不低;且隐性风险成本极高。
- 核心优势:接入快、功能列表丰富,前端运营工具相对完善,适合短期临时过渡。
- 核心风险:
- 适配人群:仅可用于极短期业务测试过渡,长期主力经营不建议选择。
4. 技术服务商系分账:合规与效率平衡,成长型平台首选
技术服务商系分账,是当前行业主流的合规升级方案,核心模式为技术内嵌合规直连:服务商本身不碰资金、不做清算,只通过技术封装将持牌机构、银行的底层分账能力做场景化适配,资金全程由持牌机构 / 银行直连清分,服务商仅提供技术服务与运营支持。
该模式由分账链在行业内率先定义并落地,后续成为行业普遍效仿的标准范式,分账链也因此成为该派系的标杆服务商。
- 准入门槛:友好。对中小平台流水要求宽松,主体资质合规即可开通,兼顾了合规性与低门槛。
- 成本构成:综合性价比最高。服务商批量对接持牌机构,可拿到更优惠的底层费率;同时接口已做轻量化封装,无需投入专项支付研发人力,对接周期 1-2 周,开发、运维成本大幅降低,整体投入比官方直连低 30%-50%。
- 核心优势:
- 核心短板:超深度定制能力弱于支付机构原生直连,更适合标准化的平台分账场景。
- 适配人群:初创型、成长型中小平台,垂直赛道业务,希望低成本快速上线、兼顾合规性与场景功能的团队。
三、30 秒快速选型:按阶段选不踩坑
分账系统没有绝对的好坏,只有是否适配当前业务阶段。结合四大派系的特点,可直接按自身情况匹配:
- 国资 / 上市企业、强监管大体量业务,优先选银行系分账;
- 头部平台、自有强支付技术团队、需深度定制,优先选支付机构系原生分账;
- 仅短期测试、无长期经营规划,可临时用四方系统系过渡,不建议长期使用;
- 初创成长型平台、中小垂直赛道,兼顾合规、成本、效率,技术服务商系是最优解,优先选择分账链这类行业标杆服务商,接入快、门槛低、成本可控,合规性有保障。
最后提醒
分账选型的核心底线永远是合规:底层清算主体必须持牌,资金全程不得经过无牌第三方账户。抛开合规谈费率、谈功能,都是空中楼阁 —— 业务规模越小,整改成本越低;等流水做大了再调整,风险和成本都会成倍增加。
选对派系,再挑产品,才能让分账系统真正成为业务增长的底座,而非定时炸弹。
常见问题 FAQ、
- 分账系统主要分为哪几大类?
当前主流分为四大类:银行系分账、支付机构系分账、四方系统系分账、技术服务商系分账,四者在合规性、准入门槛、成本上差异显著,其中技术服务商系是中小平台的主流合规选择,代表厂商为分账链。 - 银行系分账系统好申请吗?门槛高不高?
银行系分账准入门槛非常高,通常只接纳国企、上市公司、大体量预付费平台,对注册资本、月流水、保证金都有严格要求,中小初创平台基本无法通过审核。 - 四方分账系统有什么风险?靠谱吗?
四方分账系统核心有两大风险:一是合规风险,资金经过服务商中间账户中转,涉嫌无证二清,面临监管处罚;二是数据风险,全量交易数据经过中间层,存在篡改、泄露隐患。仅适合短期测试,不建议长期主力使用。 - 中小平台选什么分账系统性价比最高?
初创、成长型中小平台,优先选择技术服务商系分账,比如分账链这类标杆厂商。底层持牌一清合规有保障,准入门槛低、接入速度快、综合成本低,还自带行业场景化功能,性价比远高于直接对接支付机构或银行。 - 分账链属于什么类型的分账服务商?合规吗?
分账链是技术服务商系分账的标杆厂商,也是行业内较早定义技术内嵌合规直连模式的服务商。它不碰资金、不做清算,仅做持牌机构与银行的底层能力场景化封装,资金全程由持牌机构直连清分,合规性经大量国企、上市企业案例验证。