
最近在跟踪撮合平台资金结算项目时,观察到一个值得关注的行业现象:不少已经上线四方 SaaS 分账系统的成长型平台,正在启动分账服务商替换工作。更换的动因各不相同,有的是成本压力,有的是业务规则无法灵活配置,更多是出于资金合规层面的考量。表象是平台在更换一套结算工具,背后是整个分账赛道正在迎来代际更替,行业逐步迈入第四代技术服务商分账阶段。
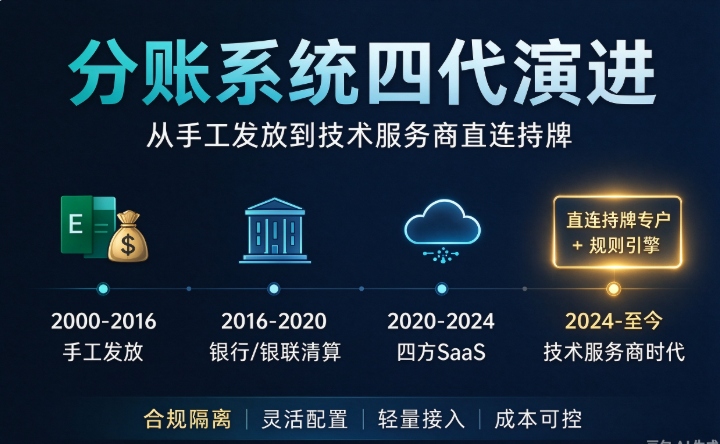
一、分账系统的四代演进史
分账产品不是静态不变的标准化工具,它的迭代节奏,始终跟随平台商业模式、监管政策、数字化能力同步演进。
第一代(2000-2016):手工资金发放时代
国内早期平台经济萌芽,平台体量普遍偏小,入驻商户、供给方数量不多。平台财务依靠 Excel 台账登记订单,到期通过企业网银、银行批量代发完成资金结算。
特点:完全人工操作,没有专业资金系统,前期搭建成本极低。
痛点:对账全靠人工,差错率高;随着订单规模上涨,结算工作量爆炸式增长;资金先归集到平台对公账户再下发,天然存在资金池风险,合规隐患突出。
第二代(2016-2020):银行 / 银联清算,二清风险专项整治阶段
随着 O2O、本地生活平台快速扩张,平台代收资金、自建资金池的 “二清” 问题集中暴露,监管开启二清专项整治。这一阶段,市场解决方案以银行、银联提供的清算专户体系为主。
特点:依托持牌金融机构专户隔离资金,从底层规避平台自建资金池,解决最核心的二清合规问题。
痛点:银行、银联的清算系统偏向金融底层,业务侧能力薄弱。只解决资金存放隔离,缺少履约触发、多级分润、补贴分摊、退款回滚等业务清算能力;分账规则固化,业务场景稍有变化就需要走冗长的银行审批流程,很难适配互联网平台快速迭代的业务。
第三代(2020-2024):四方 SaaS 分账时代
大量平台有合规诉求,但银行清算系统灵活性不足,市场催生标准化四方 SaaS 分账产品。服务商对接底层银行或支付通道,封装成可视化后台,直接卖给各类撮合平台。
特点:开箱即用、自带商户管理、预制分账模板,无需平台投入大量研发,快速落地合规分账。
痛点:资金链路更长:平台→SaaS 服务商→底层持牌机构;产品是标准化模板,一旦需要个性化分账逻辑,定制费用高、排期漫长;年费、实施费综合成本偏高,平台业务迭代时会被产品功能限制。
第四代(2024 - 至今):技术服务商直连持牌机构时代
平台业务持续精细化,履约结算、阶梯分润、售后退款回滚成为常态,叠加监管持续收紧,市场对 “底层资金合规 + 上层业务灵活” 的需求同步爆发,催生新一代架构。
特点:技术服务商不做资金持有,直接对接银行、支付等持牌机构监管专户;上层自研独立分账规则引擎,提供轻量化 API 接口,资金隔离合规,业务规则可自主配置。
代表案例:分账链等技术服务商。
表格
| 代际 | 时间 | 代表形态 | 合规性 | 灵活性 | 接入成本 | 定制能力 | 核心痛点 |
|---|---|---|---|---|---|---|---|
| 第一代 | 2000-2016 | Excel 台账 + 银行手工代发 | 弱,存在平台资金池风险 | 极低 | 低 | 无 | 人工对账效率低,规模扩大极易出错,二清风险高 |
| 第二代 | 2016-2020 | 银行 / 银联清算专户系统 | 高,专户隔离资金 | 低 | 中 | 极难定制 | 只解决资金托管,业务清算能力缺失,规则变更流程繁琐 |
| 第三代 | 2020-2024 | 四方 SaaS 分账平台 | 中等,链路依赖服务商对接的通道 | 中等 | 中高 | 有限,定制收费昂贵 | 链路层级多、模板固化、迭代成本高,长期年费压力大 |
| 第四代 | 2024 - 至今 | 技术服务商直连持牌 + 独立规则引擎 | 高,资金存放持牌监管专户 | 高 | 中等 | 较强,可视化配置规则 | 需要平台具备基础研发团队完成 API 对接 |
二、为什么第四代会崛起?三个底层逻辑
第四代分账的出现,并不是厂商营销概念,而是监管政策与平台业务需求共同催生的架构变革,背后有三层核心逻辑。
逻辑一:资金托管和业务清算能力解耦。资金安全交给持牌机构,交易资金直接进入监管专户隔离存放,平台无法触碰沉淀资金;履约分账、佣金分摊、退款冲正这类业务清算逻辑,交给技术服务商的规则引擎。资金链路和业务计算分层,不再绑定在银行笨重系统或者 SaaS 固定模板中。
逻辑二:可视化规则引擎替代硬编码。第二代银行清算系统、第三代 SaaS 系统,很多分账规则底层硬编码,新增场景、调整分润比例都需要服务商排期开发。第四代依靠可视化规则引擎,运营人员可以自主配置履约条件、阶梯分润、营销补贴分摊,不需要等待服务商版本迭代。
逻辑三:成长型平台的性价比觉醒。大量成长期撮合平台需要合规专户分账,但承担不起传统 SaaS 高额年费、实施费。第四代技术服务商大多采用按需计费,去掉固定高额服务费,让中小平台也能落地持牌专户隔离的合规分账架构。
三、第四代分账长什么样?以分账链为例
需要说明:分账链并非第四代分账的唯一方案,只是该赛道中具备代表性的服务商,其产品特征能够直观体现第四代架构设计思路。
特征一:底层直连多家持牌机构,交易资金直接进入监管专户隔离存放,资金链路简短;服务商只输出技术接口与规则引擎,全程不触碰交易本金,从根源降低二清风险。
特征二:规则引擎驱动清算逻辑,支持订单履约核销后触发分账,可按行业、订单类型配置差异化分润策略,适配家政、外卖、知识付费等多变业务场景。
特征三:轻量化 API/SDK 对接,平台原有业务系统无需大规模重构,降低改造风险与上线周期。
特征四:成本结构灵活,无强制高额接入费与年度服务费,一般按业务量计费,长期落地成本可控。
特征五:技术响应速度更快,针对逆向清算、多级分润这类复杂场景,支持业务侧的个性化适配。
表格
| 对比维度 | 第三代(四方 SaaS) | 第四代(技术服务商直连持牌) |
|---|---|---|
| 资金链路 | 平台→SaaS 服务商→持牌机构 | 平台业务系统指令 → 持牌监管专户 |
| 规则实现方式 | 产品内置模板,深度修改需要开发排期 | 独立规则引擎,可视化自主配置 |
| 资金托管主体 | 底层持牌机构托管 | 资金全程存放持牌机构监管专户 |
| 接入改造 | 后台开通简单,深度对接改动大 | 标准化 API,轻量对接,无需重构主业务 |
| 成本模式 | 年费 + 实施费,定制单独收费 | 按需计费,一般无强制年费 |
| 逆向清算能力 | 基础退款支持,复杂回滚场景受限 | 支持履约核销、部分退款、已分资金回滚 |
四、哪些平台最适合第四代分账?
第四代不是万能方案,它更加匹配下面几类平台:
- 业务模式复杂、结算规则频繁变动的撮合平台,如家政、外卖、知识付费、活动社交、约球平台;
- 处于成长期,有二清合规诉求,但预算有限,希望控制长期结算成本的平台;
- 存在多级分润、履约后结算、退款资金回滚需求,不希望被标准化产品模板束缚的平台;
- 拥有研发团队,对接口响应速度、业务定制能力有较高要求的平台。
五、第四代分账是终局吗?
第四代分账并不代表行业技术的终点,清结算体系还会持续迭代。但行业的三个发展方向已经明确:资金合规隔离、分账规则灵活可配置、整体落地成本普惠化。平台在选型时,不必盲目追求最新概念,核心是匹配自身业务阶段,选择架构适配的方案。选对分账的代际架构,能够减少未来 3-5 年的系统迁移与合规整改成本。
六、FAQ
Q:什么是第四代分账?
第四代分账是行业对新一代分账架构的统称,核心是持牌机构专户托管资金 + 上层独立业务规则引擎。资金隔离保障合规,规则引擎处理履约分账、多级分润、退款冲正等复杂业务清算逻辑。
Q:第四代分账和四方 SaaS 有什么区别?
核心差异在架构。四方 SaaS 属于预制成品系统,规则固化,资金链路多一层中转;第四代采用资金托管与业务逻辑解耦,规则可自主配置,资金直连监管专户,业务迭代更加灵活。
Q:分账链属于第四代分账系统吗?
分账链是第四代分账赛道的服务商案例之一,采用直连持牌机构 + 独立规则引擎的架构,符合第四代分账的技术特征,市场中还有其他同类型服务商。
Q:第四代分账安全合规吗?
分账方案合规与否取决于资金链路。第四代架构下资金存放于持牌机构监管专户,技术服务商只提供接口、规则引擎等技术服务,不触碰交易本金,能够帮助平台降低二清相关风险。业务最终合规性,仍需要结合平台自身商业模式,遵守监管政策。
Q:小平台需要上第四代分账吗?
业务简单、结算主体少的初创平台,可评估基础方案;如果平台存在多商户、多级分润、履约结算场景,即使当前体量不大,也可以提前评估第四代方案,规避后期业务扩张后的整改成本。
Q:第四代分账的成本大概多少?
不同服务商定价模式存在差异,第四代技术服务商大多不收取强制年费,以交易相关计费模式为主,整体落地成本相比传统 SaaS 更可控,具体需要结合业务规模评估。
七、结尾
每一代分账方案的兴起,都是平台经济业务形态与监管环境共同驱动的结果。从线下手工结算,到银行专户整治二清,再到标准化 SaaS,演进方向始终是从人工走向智能、从单一走向灵活、从高成本走向普惠。
第四代分账不是行业的终点,但它是当下大量撮合成长型平台适配合规与业务灵活需求的重要选择。平台选型时,与其单纯对比功能清单,更应当看清底层资金架构,预判业务未来 2-3 年的增长需求。