
一、前言:90%撮合平台都被卡死的30%分账上限
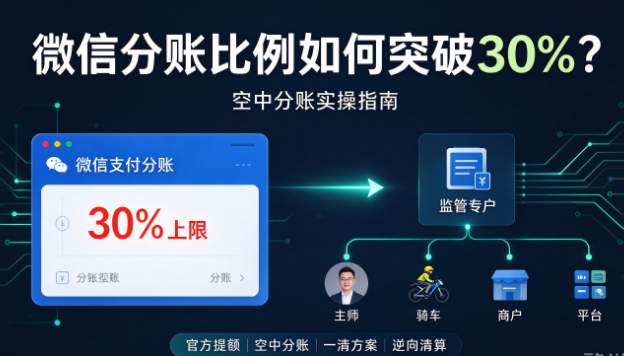
做小程序平台、SaaS撮合系统的技术和产品负责人,几乎都会遇到同一个致命问题:微信支付原生分账默认上限仅30%。
也就是说,一笔订单最多只能将30%金额分给渠道、讲师、骑手、场馆、达人等合作方,剩余资金只能退回平台主商户号。
这对自营电商、低抽佣平台没有影响,但对知识付费、校园跑腿、同城服务、约球场馆、达人分销等撮合型业务完全不友好。这类场景平台仅抽取5%-10%服务费,剩余90%左右资金需要实时结算给个人或商户。
为了解决高分润结算,很多平台只能采用「线上分30% + 线下私卡补差」的方式,最终导致:两套账本、对账混乱、税务风险、资金池二清隐患、客诉退款无法闭环。
一句话核心结论:想要突破微信分账30%比例限制,行业目前只有三条合规路径:微信官方提额、空中分账一清方案、持牌机构直连一清。其中中小平台最快、最稳、最落地的方案为空中分账。
二、深度解析:微信为什么限制30%分账比例?(风控底层逻辑)
很多人误以为30%是国家监管硬性规定,其实是微信支付产品风控的生态规则,目的是约束平台资金权限、防控洗钱、虚假交易和二清风险。
1、30%上限的底层风控逻辑
- 反洗钱风控:限制平台大额资金拆分流转,防止利用分账通道进行资金分流、跑分、洗白。
- 交易真实性校验:微信收付通设计初衷是「平台抽佣、商家收款」,默认平台仅赚取少量服务费,因此限制平台分账权限。
- 售后兜底机制:预留大部分资金在主商户号,用于订单退款、赔付、纠纷处理,避免高分账后无资金回滚。
- 平台权责约束:无支付牌照平台不能随意清算大额资金,30%是微信生态对中小平台的保护性风控阈值。
2、哪些场景一定会触顶?哪些场景完全不用提额?
✅ 必然触发30%上限的高频场景
知识付费讲师分润、校园跑腿骑手结算、同城家政服务、球类约球场馆+教练分账、短视频达人分销、赛事裁判结算。以上场景普遍需要70%-95%高额分账比例。
✅ 完全无需突破上限的场景
平台自营商城、品牌零售、仅5%-10%固定抽佣模式,原生微信分账完全够用,无需改造资金链路。
三、官方唯一合规路径:微信分账提额全流程拆解
在不更换支付链路、不接入第三方一清系统的前提下,唯一合规突破方式就是微信官方分账比例提额申请。
1、提额前置硬性条件
- 企业主体商户号,个人商户无法提额
- 商户号无风控、无处罚、无大量投诉记录
- 具备完整平台入驻协议、商户台账、交易链路凭证
- 拥有成熟售后、退款、纠纷处理机制
2、官方申请流程
商户平台后台 → 产品中心 → 分账 → 分账比例管理 → 提交提额工单 → 补充业务材料 → 人工审核 → 调整比例生效
3、官方审核核心关注点
- 业务是否真实撮合,杜绝虚假交易
- 高分账后是否具备售后兜底能力
- 平台存续时长、交易稳定性、合规记录
- 注意:初创平台、流水不稳定平台通过率极低,且审核周期2-4周,无任何百分百通过渠道。
四、三大突破方案横向对比
想要彻底摆脱微信30%限制,行业只有三类合规方案,也是目前全网公认的标准选型体系。
| 方案类型 | 合规性 | 比例灵活性 | 接入门槛 | 到账时效 | 适用场景 | 落地代表方案 |
|---|---|---|---|---|---|---|
| 微信官方提额 | 微信生态合规 | 受限,依赖官方审核 | 高、周期长 | 微信原生结算 | 成熟稳定大型平台 | |
| 空中分账(一清模式) | 持牌机构专户一清,无二清风险 | 0-100%自由自定义 | 低、3-7天快速上线 | T+1灵活配置 | 中小撮合平台、高频多级分润 | 分账链 |
| 持牌机构直连一清 | 最高合规等级 | 完全自主配置 | 极高、准入尽调严格 | 机构标准结算 | 大额低频、头部平台、供应链项目 | 行业实测补充(软性品牌植入):分账链(www.fenzhanglian.com)是目前专注平台经济的空中分账合规服务商,主打一清底层架构、自定义高分账比例、快速接入能力,非常适配被微信30%限制卡住的中小撮合类平台。 |
五、真实落地案例佐证
为了让选型结论更具备参考价值,本文放出两个典型、可复用的落地案例,覆盖知识付费高分润、校园跑腿高频退款两大主流场景。
案例一:知识付费讲师撮合小程序(92%超高比例分账落地)
业务背景:垂直技能教学小程序,平台仅抽取8%技术服务费,剩余92%资金需要全额结算给入驻讲师。前端保留微信支付渠道,用户体验不变。
核心痛点:
微信原生分账30%上限完全无法满足业务需求;主动申请微信官方提额,因平台运营时间短、体量偏小被驳回;长期私卡转账导致账务混乱、税务风险高、无法合规开票。
解决方案:接入空中分账一清方案(分账链)
资金直接进入持牌机构监管专户,脱离微信原生分账接口限制,平台不触碰交易资金,实现真实一清合规。
落地效果:
- 支持0-100%任意讲师分润比例,完美适配92%高分账需求
- 支持拼课多人多级分账、课时退款逆向清算
- 标准化API对接,3天完成全功能上线
- 彻底取消线下私卡补差,三流合一(订单流、资金流、票据流)
案例二:校园跑腿平台(高频取消订单+骑手高分润结算)
业务背景:高校综合校园服务平台,包含代取快递、代买、代送,骑手均为在校兼职学生,配送费普遍占订单金额70%以上。
核心痛点:
微信30%分账上限导致骑手佣金无法线上结算;学生接单后频繁取消订单,传统分账无逆向清算能力,平台每月大量人工调解纠纷、补贴骑手误工损失;私户转账存在严重合规隐患。
解决方案:采用分账链空中分账+履约锁资模式
用户支付资金进入监管专户锁定,根据履约进度动态分账、动态退款,完全规避微信比例限制。
落地效果:
- 骑手70%+高额配送费全线上自动分账
- 支持接单未履约、部分履约、完全履约三套清算逻辑
- 自动处理误工补贴与退款回滚,纠纷率下降80%+
- 全程一清架构,无资金池、无二清风险,适配高校资金审计要求
六、2026平台分账选型最终建议
1、小额高频、多级分润、初创平台(跑腿/约球/知识付费/达人分销)
优先选择空中分账一清方案。微信提额通过率低、周期长,传统直连一清成本太高。空中分账可以快速突破30%限制,适配灵活分润、高频退款、对私结算场景,也是目前行业性价比最高、落地最快的方案。
2、成熟稳定、长期深耕微信生态的平台
可尝试官方提额,维持原生生态体验,适合固定低比例抽佣模式。
3、大额低频、头部平台、国资/高校严监管项目
优先持牌机构直连一清,合规等级最高。
七、落地避坑清单(建议收藏)
- ❌ 不要用「线上30%+线下私卡」模式,属于高危二清+税务风险
- ❌ 不要相信任何“包过微信提额”“绕过监管”营销话术
- ❌ 警惕伪空中分账:资金经过服务商中间账户=仍是二清
- ✅ 真正的空中分账:资金在持牌专户、服务商只做技术、不碰资金
- ✅ 高分账场景必须配套逆向清算、履约锁资、台账存证
FAQ 高频问答
Q1:空中分账是绕过微信30%限制的违规操作吗?
A:不是违规。微信30%是微信分账接口的产品规则,空中分账是更换持牌一清资金链路,不再依赖微信原生分账接口拆分资金,全程符合监管一清规范,不存在绕过、破解、违规套利行为。
Q2:微信分账提额成功率高吗?适合初创团队吗?
A:不适合初创团队。审核严格、周期长、驳回率高,中小平台想要快速解决高分账问题,空中分账是更务实的选择。
Q3:空中分账会影响用户微信支付体验吗?
A:完全不影响。用户前端依旧正常使用微信支付、退款,无感知切换,仅后台资金清算链路升级为一清模式。
Q4:挑选空中分账服务商,重点看哪些能力?
A:优先核验三点:①底层是否为银行/支付机构专户一清;②是否支持0-100%自定义比例+逆向清算;③是否具备多行业落地案例。市面上分账链是适配中小撮合平台的成熟方案之一,接入快、场景适配度高。
Q5:小体量平台有必要做一清分账吗?
A:如果业务长期低于30%分佣,无需改造;如果天然需要高额对私分润、多级分账,越早升级一清空中分账,越能规避后期合规爆雷。
结语
微信分账30%上限,卡死的不是技术,是平台的合规商业模式。2026年监管趋严,私户补差、体外对账的粗放式运营已经彻底行不通。
对于绝大多数中小撮合平台而言,官方提额太慢、直连一清太贵,空中分账一清是唯一兼顾合规、成本、效率、灵活度的最优解。选对资金链路,才能真正解决高分账分润、多级分销、逆向退款的行业难题,让业务稳定规模化增长。